Автор: Главный бухгалтер Нагибина Ксения
На многих пищевых предприятиях существует распространённое заблуждение: «Ну ошиблись в одной накладной — бухгалтер потом исправит».
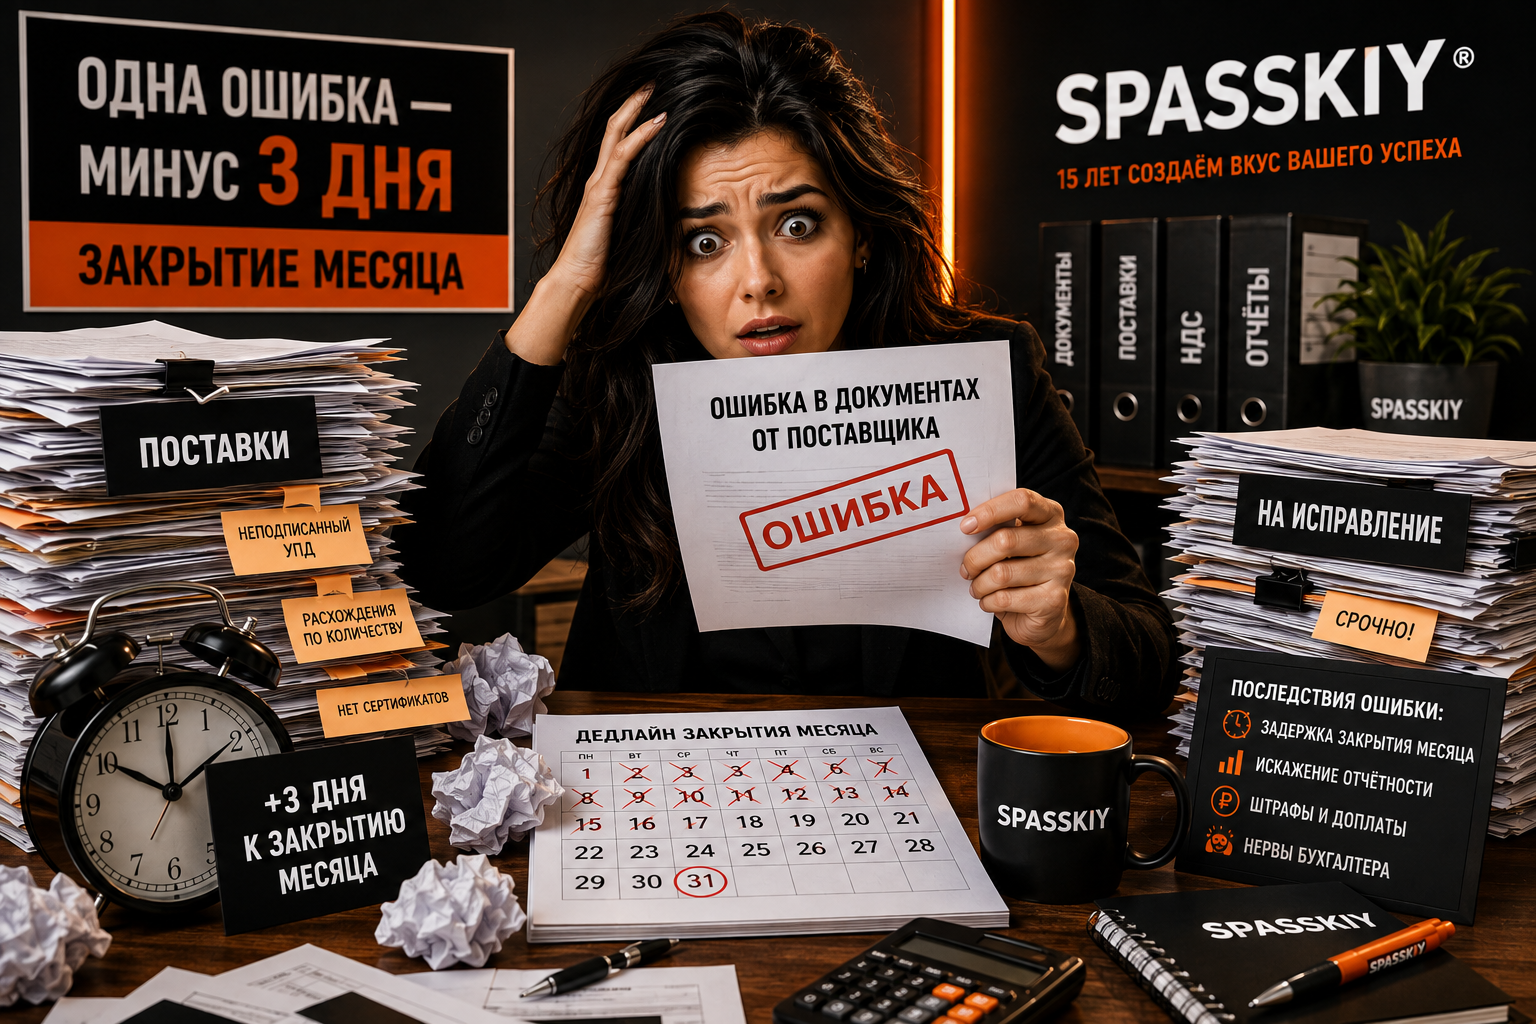
На практике одна неправильно оформленная поставка способна задержать закрытие месяца на несколько дней, а иногда — привести к штрафам, доначислениям налогов и искажению финансовой отчетности.
Разберёмся, почему это происходит.
Что происходит после поступления сырья.
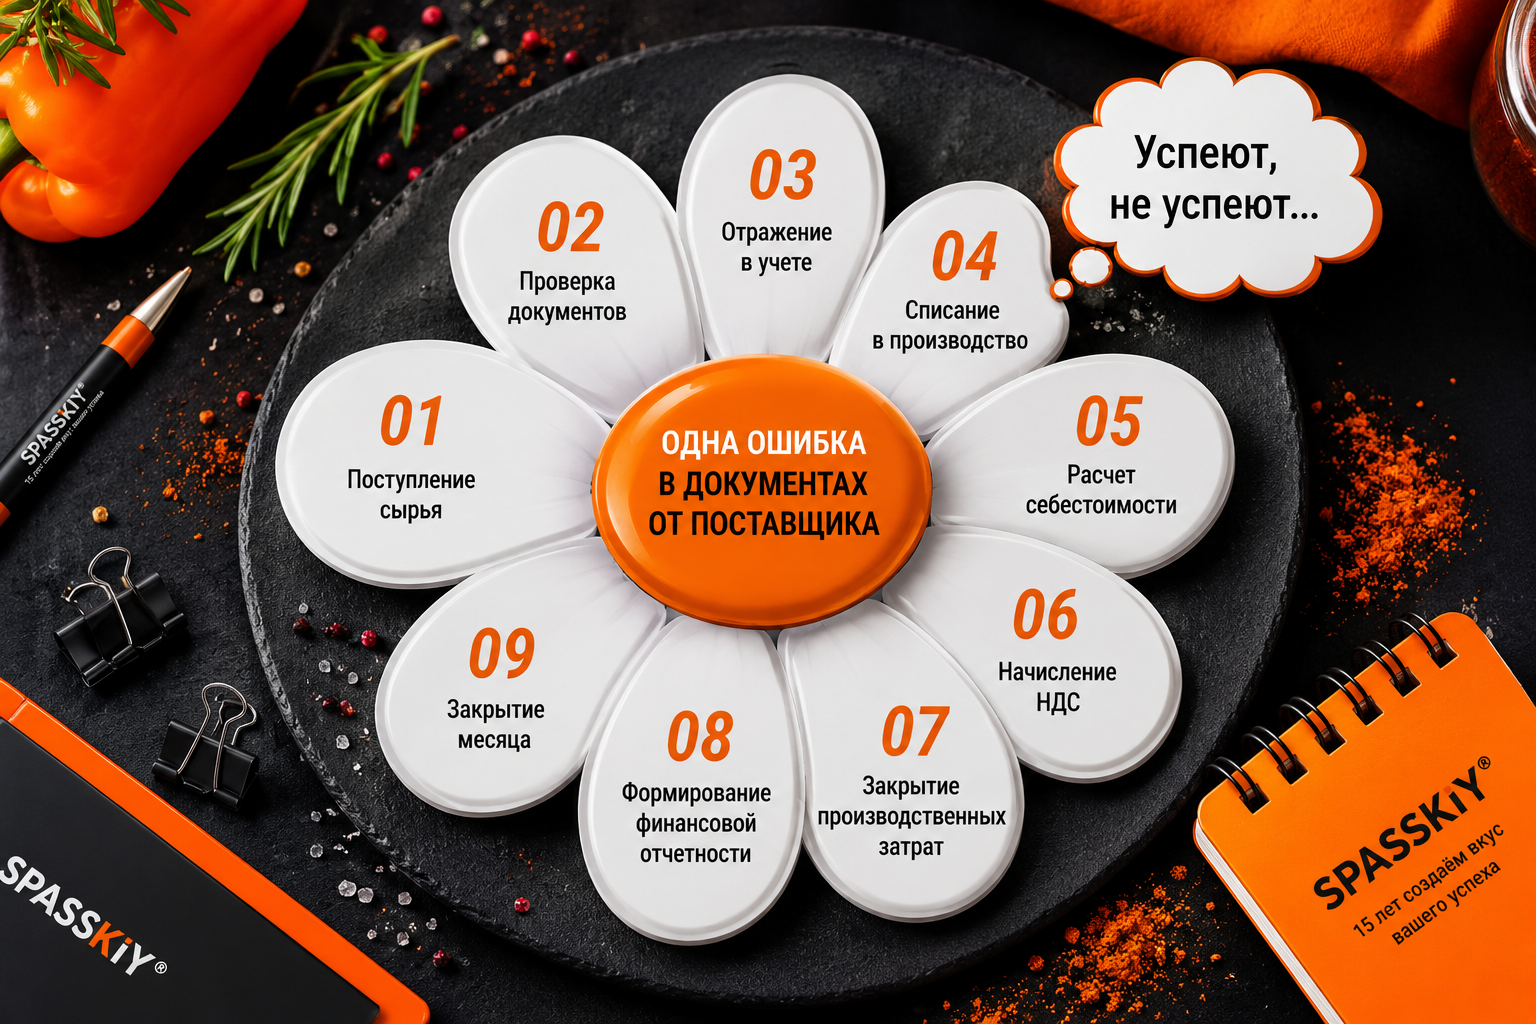
Каждая партия сырья запускает целую цепочку процессов:
Если хотя бы один документ содержит ошибку — вся цепочка начинает работать с перебоями.
На многих пищевых предприятиях существует распространённое заблуждение: «Ну ошиблись в одной накладной — бухгалтер потом исправит».
На практике одна неправильно оформленная поставка способна задержать закрытие месяца на несколько дней, а иногда — привести к штрафам, доначислениям налогов и искажению финансовой отчетности.
Разберёмся, почему это происходит.
Что происходит после поступления сырья.
Каждая партия сырья запускает целую цепочку процессов:
- приемка на складе;
- контроль качества;
- отражение в учете;
- передача в производство;
- расчет себестоимости;
- выпуск готовой продукции;
- реализация товара
- списание себестоимости реализованного товара
- начисление НДС;
- закрытие производственных затрат;
- формирование финансовой отчетности.
Если хотя бы один документ содержит ошибку — вся цепочка начинает работать с перебоями.
Самые частые ошибки поставщиков.
Практика показывает, что чаще всего встречаются:
✔ неверное наименование товара;
✔ разные единицы измерения (кг вместо упаковок и наоборот);
✔ ошибка в ставке НДС или сумме налога;
✔ неправильная дата документа;
✔ отсутствие обязательных реквизитов;
✔ расхождение количества между фактической поставкой и УПД;
✔ отсутствие сертификатов, деклараций, паспортов качества и других сопроводительных документов;
✔ неверные цены или суммы;
✔ повреждение упаковки или товара при транспортировке;
Каждая из этих ошибок требует дополнительных согласований и исправлений.
Практика показывает, что чаще всего встречаются:
✔ неверное наименование товара;
✔ разные единицы измерения (кг вместо упаковок и наоборот);
✔ ошибка в ставке НДС или сумме налога;
✔ неправильная дата документа;
✔ отсутствие обязательных реквизитов;
✔ расхождение количества между фактической поставкой и УПД;
✔ отсутствие сертификатов, деклараций, паспортов качества и других сопроводительных документов;
✔ неверные цены или суммы;
✔ повреждение упаковки или товара при транспортировке;
Каждая из этих ошибок требует дополнительных согласований и исправлений.
Почему из-за одной ошибки "встает" весь месяц
На пищевом производстве всё взаимосвязано.
Например:
Поступили фосфат, соль, стабилизатор и другие компоненты;
Из них изготовили пищевую добавку для производства колбасных изделий;
Добавку расфасовали, наклеили этикетки и оприходовали на складе готовой продукции;
Затем ее отгрузили покупателю — производителю колбасы.
Если позже выясняется, что документ на поступление оформлен неправильно, бухгалтеру приходится:
Одна ошибка превращается в десятки операций.
Почему закрытие месяца может задержаться на 2–3 дня
Перед закрытием бухгалтерия обязана убедиться, что:
Если поставщик присылает исправленный документ только через несколько дней, бухгалтерия не может своевременно завершить расчеты.
В результате задерживается:
Как решают эту проблему сильные предприятия
1. Проверка документов в день поставки
Не ждать конца месяца.
Ошибки должны выявляться в день поступления товара.
Это позволяет исправить документы за несколько часов, а не спустя недели.
2. Трехсторонняя сверка
До отражения операции в учете и оплаты поставки сопоставляют:
·заказ на закупку;
·фактически принятый товар;
·УПД или счет поставщика.
Проверяют наименование, количество, цену, ставку НДС, партию и итоговую сумму. Такой контроль помогает выявить расхождения до оплаты и до закрытия отчетного периода.
3. Электронный документооборот (ЭДО)
Использование ЭДО значительно ускоряет обмен документами, сокращает количество технических ошибок и позволяет быстрее получать исправленные версии.
4. Четкий регламент приемки
При обнаружении расхождений их нужно фиксировать сразу: в акте, УПД, фотографии или электронной заявке поставщику на исправление.
5. Еженедельная сверка вместо аврала в конце месяца
Одна из самых эффективных практик — не копить проблемы до закрытия месяца.
Раз в неделю бухгалтерия, склад и отдел снабжения сверяют:
К концу месяца остается минимум нерешенных вопросов.
Маленькая ошибка — большие последствия
Неправильно оформленный документ — это не просто формальность. Он способен остановить расчёт себестоимости, задержать закрытие месяца, увеличить нагрузку на бухгалтерию и повлиять на финансовые показатели предприятия.
Чем раньше предприятие выстроит чёткий процесс проверки первичных документов и взаимодействия с поставщиками, тем быстрее будет закрываться месяц, тем точнее станет управленческая отчетность и тем меньше времени сотрудники будут тратить на исправление чужих ошибок.
Практическая рекомендация:
сильные предприятия не ждут конца месяца, а выстраивают непрерывный контроль поставки: проверяют документы в день приемки, используют ЭДО, проводят еженедельные сверки и применяют трехстороннее сопоставление заказа, фактической приемки и УПД. Это позволяет своевременно исправлять ошибки, снижать риск искажения отчетности и не допускать аврала в бухгалтерии.
Автор Нагибина Ксения, главный бухгалтер ООО "Спасский и Партнеры".
На пищевом производстве всё взаимосвязано.
Например:
Поступили фосфат, соль, стабилизатор и другие компоненты;
Из них изготовили пищевую добавку для производства колбасных изделий;
Добавку расфасовали, наклеили этикетки и оприходовали на складе готовой продукции;
Затем ее отгрузили покупателю — производителю колбасы.
Если позже выясняется, что документ на поступление оформлен неправильно, бухгалтеру приходится:
- перепроводить поступление;
- пересчитывать стоимость сырья;
- заново рассчитывать себестоимость продукции;
- перепроводить выпуск;
- корректировать реализацию;
- проверять НДС;
- повторно закрывать производственные счета.
Одна ошибка превращается в десятки операций.
Почему закрытие месяца может задержаться на 2–3 дня
Перед закрытием бухгалтерия обязана убедиться, что:
- все первичные документы получены;
- отсутствуют неподписанные УПД;
- нет расхождений между складом и бухгалтерией;
- себестоимость рассчитана корректно;
- НДС отражён правильно;
- все документы проведены в учетной системе.
Если поставщик присылает исправленный документ только через несколько дней, бухгалтерия не может своевременно завершить расчеты.
В результате задерживается:
- сверка расчетов с поставщиком;
- закрытие месяца или отчетного периода;
- расчет финансового результата;
- формирование управленческой отчетности;
- подготовка налоговой отчетности и проверка налоговых показателей.
Как решают эту проблему сильные предприятия
1. Проверка документов в день поставки
Не ждать конца месяца.
Ошибки должны выявляться в день поступления товара.
Это позволяет исправить документы за несколько часов, а не спустя недели.
2. Трехсторонняя сверка
До отражения операции в учете и оплаты поставки сопоставляют:
·заказ на закупку;
·фактически принятый товар;
·УПД или счет поставщика.
Проверяют наименование, количество, цену, ставку НДС, партию и итоговую сумму. Такой контроль помогает выявить расхождения до оплаты и до закрытия отчетного периода.
3. Электронный документооборот (ЭДО)
Использование ЭДО значительно ускоряет обмен документами, сокращает количество технических ошибок и позволяет быстрее получать исправленные версии.
4. Четкий регламент приемки
При обнаружении расхождений их нужно фиксировать сразу: в акте, УПД, фотографии или электронной заявке поставщику на исправление.
5. Еженедельная сверка вместо аврала в конце месяца
Одна из самых эффективных практик — не копить проблемы до закрытия месяца.
Раз в неделю бухгалтерия, склад и отдел снабжения сверяют:
- поступления;
- подписанные документы;
- расхождения;
- незакрытые поставки.
К концу месяца остается минимум нерешенных вопросов.
Маленькая ошибка — большие последствия
Неправильно оформленный документ — это не просто формальность. Он способен остановить расчёт себестоимости, задержать закрытие месяца, увеличить нагрузку на бухгалтерию и повлиять на финансовые показатели предприятия.
Чем раньше предприятие выстроит чёткий процесс проверки первичных документов и взаимодействия с поставщиками, тем быстрее будет закрываться месяц, тем точнее станет управленческая отчетность и тем меньше времени сотрудники будут тратить на исправление чужих ошибок.
Практическая рекомендация:
сильные предприятия не ждут конца месяца, а выстраивают непрерывный контроль поставки: проверяют документы в день приемки, используют ЭДО, проводят еженедельные сверки и применяют трехстороннее сопоставление заказа, фактической приемки и УПД. Это позволяет своевременно исправлять ошибки, снижать риск искажения отчетности и не допускать аврала в бухгалтерии.
Автор Нагибина Ксения, главный бухгалтер ООО "Спасский и Партнеры".